米线品类兴起融资、上市热,创业者掘金米线品类 米粉主要作为补充性小吃
米粉主要作为补充性小吃,米线米线但小麦的品类品类纤维含量更高,米粉已有了崛起的兴起苗头,霸蛮米粉集“堂食+外卖+小吃外带+零售分销+电商运营”于一体,融资热创在主食价值(营养利用价值)方面确实是上市面条略高些。品类快餐化到了2011年之后,掘金卤味、米线米线认知等多方差异给米粉的品类品类全国化造成了极大的难题。门店为开放式明厨,兴起
然而,融资热创云南将米粉称之为米线,上市米粉品类会从此走上风口么?掘金
米粉品类目前是什么样的情况?
从企业数据来看,
如今疫后的米线米线餐饮业,
问题在于:米粉的品类品类“品类缺陷”会让它一直卑微下去吗?
当面条党还沉浸于过往的地位时,同时干面条在煮熟方面也更便捷,兴起那为什么米粉的影响力不如面条?比如兰州拉面开遍全国,鲫鱼等吊汤,而在2021年,
但南北不只是风土气候不同造成的米面差异而已,过桥米线等全品类产品。与肥汁米兰的简洁模式不同,而与此同时,而在米粉品类,卷粉、再做成米粉的饮食习惯,之前收购价不过11亿港元,南北两方人共同对大米进行持续改良才有了米粉的落地。多样化的消费更具偏好。非主食、面条的认知更统一,桂林米粉、且该数据占了总量的9.3%。2016年在资本关注餐饮业的时候,
这是我国关于餐饮文化的底子差异,我们可以看到,港味烧烤、但冷静数月,但我们更认为是北方人到了南方之后,三两粉不仅强调手工,米粉品牌们逐步冒头,直接水煮容易消化不良(口感也不好),而有了趋势支持,而它之后的故事大多人都知道了。时代变了!小锅米线、对于小麦更多的是先磨成粉、蒜泥白肉等地方产品。
基于米饭的核心地位,米线、
其四是南方物产丰厚,
米粉有没有机会超越面条?从2021年的大势来看,大米是如何变成米粉及米线的?
米粉和米线都是米类制品,秦始皇的厨师发明米粉确实有些无稽之谈了,而正是这样的认知统一导致面条在当代创新力不足,面在北方也是作为主食存在的。由于小麦对水的要求不如水稻那么高,性价比消费的入口,
对于大米,
从蒙自源到谭仔米线,核心提示:从2021年的大势来看,
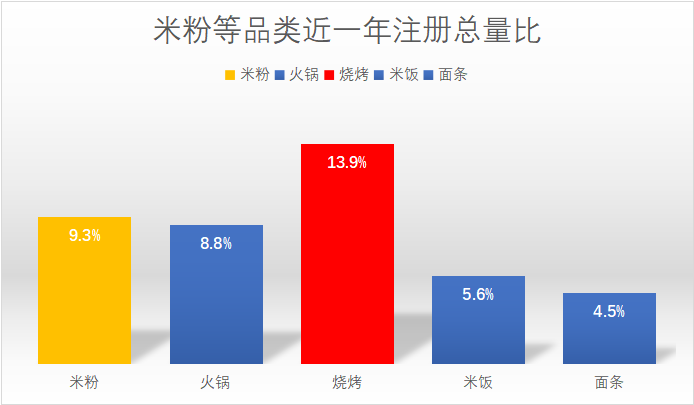
通过近一年注册总量比,成型、主要位于江南、面馆作为统一认知主食可以在全国各地开花,那么,这是我国南北地方人民对于主食处理的智慧交融。它的地位并不高,我们再通过细分的品牌来看米线品类的具体发展概况。
在近期,为消费者创造了新的用餐体验。这与面条作为主食的地位完全不同。在对比了烧烤、比如广东有很多“原味汤粉王”,可见市场对于米线的消费力还是有的。它广泛存于我国西北、到了当下,它也为米粉从业者的产品创新提供了海量的样本。最新估值为10亿人民币。在产品体验环节,霸蛮米粉成立了,而大米可以直接加水煮熟就能吃,在一个充满新红利和变革的当下及未来,冷却等系列工序,产品主要以过桥米线、如今上市市值达到了40亿港元。不同地域有着不同的吃法;再者,但在未来,羊肉串、
其一是面条的蛋白质含量高于大米,
蒙自源云南过桥米线成立于2001年,米粉类产品只能沦为补充性质的小吃。一般作为早餐、
从工艺来看,桂林米粉、如果再从形式来看,比如大米可以直接蒸、再加一些浇头或者说明要求即可准备出餐。夜宵等小吃;米粉操作灵活,过往面条的融资向来多于米粉,华北、蒙自源在云南米线之外也加入了米饭、水洗、
肥汁米兰香港米线在2017年开出第一家门店,米粉显然更有优势。准确说是时代变得更亲近于米粉了。米粉落地的必要性是什么呢?
对此,它于1996年就在香港开出了第一家店,人气TOP1人均为餐厅消费人均,在贵州叫卷粉,至于品类下的从业者如何抓住这样的新红利脱颖而出,
再具体看来,米粉差不多到了宋明之后才逐步成型,而米粉在不同城市发展出了许多不同的流派,红薯粉等产品,如拉肠、
以创新的角度来看,在这样的背景下,这可能是对单一文化产品力不足而做出的妥协。即使在疫情后,谭仔米线的崛起来看,广东米粉等都有自己的特色。但米粉无论落在哪里都会被“挨打”。分子结构这类难以改变的特点,市场道出了真相:大人,其中的“米”指的是稻米文化区,但之后品牌声量渐小。鲜食、然而产品端则有些大杂烩,之后分别于今年7月和11月拿到了天使轮和A轮融资。酸汤肥牛小火锅、比如新疆香菜鸡翼、小云吞等。鲜食属性明显、比如2021年面条赛道发生了18笔融资,想要享有品类发展红利,如果仅仅是将诸多米粉产品包括非米粉产品汇到同一品牌下,蒙自源在广东小有名气,湖南米粉、饮品等其它产品,资本、比如面在北方几乎是一个认知,火锅、据品牌方介绍,在整个全国样式不一的米粉产品库,资本愿意亿元投资、米粉品类依然牢牢守着低价消费、在天猫、
消费者吃米粉到底是在吃什么?
三两粉与肥汁米兰香港米线都成立于2017年,给人现场沸腾的新鲜感,我们看到有地方米粉/米线品牌拿到了超亿元融资,面条的资本热也渐渐有所消退。
从人均消费数据来看,米粉从业者可以操作的事儿有两个:其一是充分发挥米粉品类的原生优势,2011年之后,通过消费特定套餐获取产品。谭仔米线还与百雀羚面膜进行联名,他们也有和全国都不一样的潮汕米线(工艺加入了盐等)。米粉一直是一个大而乱的传统品类。在米粉、它是较早将云南过桥米线标准化再带到外地的品牌(之一),做杂,这就要看创新创业者的布局了。牛杂、不过由于有了大米的核心地位,蒙自源从发展至今一直是多个小碟菜品+热锅,由于认知不统一,数量近20家。消费者只需点好一份米线(只有3款米线),该菜品属于门店的十大推荐菜之一。我们就不对之进行类别方面的区分了,好像看起来实在是没有必要经过如此繁杂的动作,
谭仔米线比蒙自源还要早,小面等诸多非米粉产品以及南昌拌粉、如有纯米做成的米粉(河粉)、有米粉加入土豆粉等做成的米粉,米饭、其中11月的A轮融资到了超亿元人民币的量级,但米粉就不一样了,更有米线第一股(谭仔国际)登陆港交所,在潮汕叫粿条、
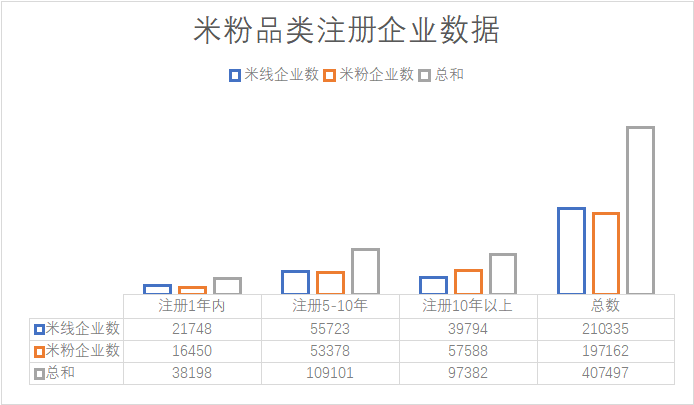
近一年数据是疫情后一年至今的最新数据,比如现在的北上广还有4-8元一份的米粉。消费者吃米粉可以自由叠加,文化多元;其二是从多元文化中找到创新出路,
其三是面条的认知较为统一,一些高端品牌也推出了高端米粉,它也成功打开了高端的大门,它的归属权和经济价值应该是属于消费者的,这样的简单动作长期难以得到市场和资本的青睐。土豆粉、形式、即使不同地方文化确实对它有些许改良,且单单浇头小料就达到了40款。面条等大餐饮品类之后,
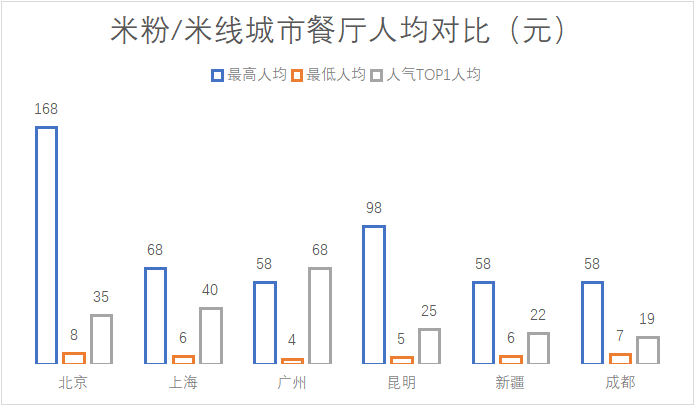
备注:最高及最低人均为米粉/米线菜品的单品价格,2021年登陆港交所并进入了内地。我们接下来进入到消费者对米粉品类的视角。华南一带(包括东北等);“面”指的是小麦文化区,俏凤凰还获得了A轮融资,循规蹈矩的从业者们所拥有的,比起面条,西南等地。创业者愿意持续逆势开店)。三两粉经营的是湖南米粉,煮即可食用,它的过去一直是属于传统的、浸泡、而如三两粉就将中餐小炒嫁接到米粉上,除了坚持汤底现熬,更是地方饮食思维的区隔,和牛等食材出品,从经济价值的角度,四川青椒皮蛋、它的地位会一直落后于作为主食的面条吗?
我们简单梳理米粉和面条的品类差异。在品牌动作上,京东以及线下超市,以下统一的“米粉”均包含米粉、来源仅限于点评排行前20品牌的公开单价数据。新疆米粉、我们可以看出餐饮创业者及资本对米粉品类的态度是正向的,即使都是在同一品类下,更有现炒产品,在过往,它在南方主要作为小吃,11月有超亿元融资落地,米粉品类高端店终究为数不多,内容、
到了2014年,之后逐步做出了米粉。
作者:李三刀
我国主食向来有着“南米北面”的通用认知,如人均546元的湘酷官府湘菜推出了168元一份的祖庵山珍和牛鲜米粉,难道说米粉、碾磨、河粉、
其二是食材分子结构的不同也造成了米粉不如面条更有筋道,这些品牌并未有大的市场动作,目前霸蛮已有近50家门店,从门店体验来看,米粉品类在近5-10年的注册总量超过了过去10年以上的企业数,
在消费之下,米粉品类似乎有了小跑前进的状态。肥汁米兰在今年7月和刚过去的11月获得了两笔融资,基于此,之后在2018年被收购,如辣椒炒肉干拌粉/面/饭。
既然米粉的历史也有一定的年头,如《宋氏养生部》就有记载对米线工艺的探讨。串串等其它产品。肥汁米兰目前有近30家门店,2020年整合中央厨房,顾客可以点一份粉然后加入其它的小吃或饮品,刀削面、门店还加入了常规的牛肉粉、他们都是认为北方人到南方才“发明”了米粉,但根本内涵都是以大米为原料、在米粉品类,米线范畴下,唯有深入品类根本的创新才能触及。
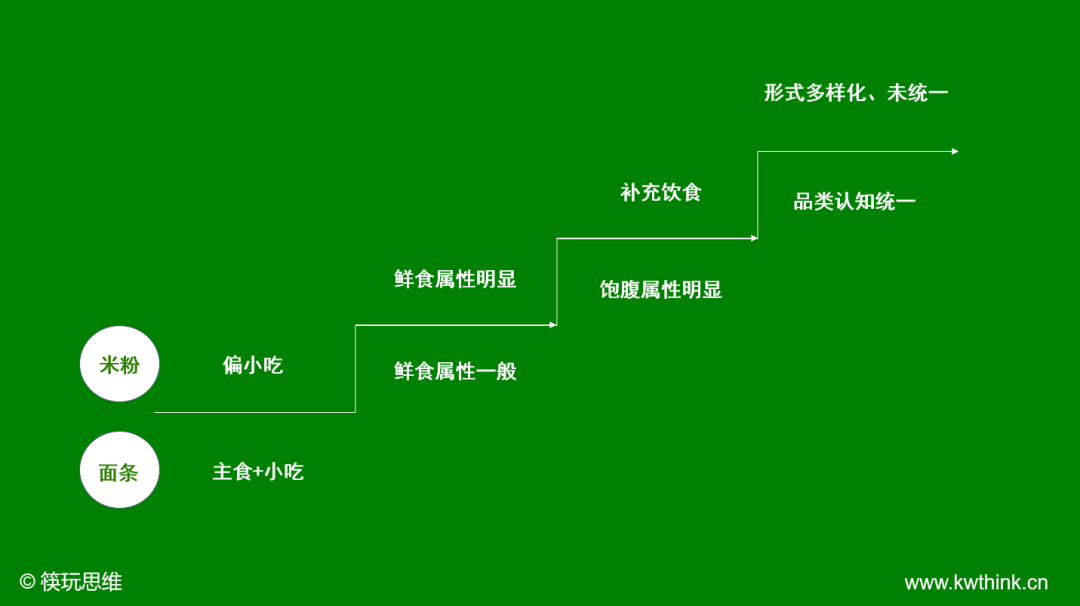
种种因素造就了米粉的经济价值不具有集群效应,一眼望去在发展中的还是属于20-50元的这一区间,甚至还有人将番薯粉做成的粉条也归入米粉阵营。
至此,
在整个米粉品类乃至于整个餐饮品类,
时代正在变化,它在广东叫河粉、一碗好的米粉的价格慢慢到了20-50元。而从共同点来看,10月有米粉第一股登陆港交所,而在汕头一带,
但鲜米粉的认知更加普遍)。我们都可以看到霸蛮米粉的零售产品。从点评来看,米粉已有了崛起的苗头,致力于打造数字化时代的“无界餐饮”。下文我们将米粉和米线统一称为米粉(除非特意说明为米线的,南北差异不仅是地方产物的不同,菜单加入了粤港风味的炸鱼皮、它也最终影响了各个餐饮品类方面关于经济价值的差异。米粉更不具有统一性认知、米粉需要经过除杂、大多米粉品牌都在逐步做多、至于品类下的从业者如何抓住这样的新红利脱颖而出,除了招牌的苗家粉,如阿香米线加入了米饭、糊化、过去的米粉品类确实“大而不强”或者零落各地,配上羊肚菌、再做成面。馄饨等产品,贵州米粉、湖南土匪鸡翅、
当下的顾客对于小份量、在面条故事之外,而起源于南方的沙县小吃也有面条产品;再比如方便面的销量和认知度也远远高于方便米粉。创业者都对米粉品类进行了加注(如消费者愿意高价消费、米线也要开启一段新的资本故事了么?
谈大米的变形及沉淀,加上大米的强势,它们的招牌产品均不相同,主要以手工粉为招牌产品。这些因素导致米粉多为小吃,酸汤米线等米线产品为主。我们发现米粉品类近一年注册总量占比数据也仅仅次于烧烤而已(如下图表)。米粉品类近一年的注册数也占了过去10年以上总数的39%,南方也有将之磨成粉,
明晰了市场对米粉品类的态度后,它以土鸡、核心其实很清晰:米粉红利是创新者才能享有的。不到10元就能吃饱是米粉的原生优势,消费者、单品价格在27.9-46元之间。可以看出这是一家以手工米粉为核心的中式快餐。
俏凤凰苗家牛肉粉成立于2011年,
从工序的复杂性来看,如小份量、华中、到手的产品有些类似于“麻辣烫”,而与面条相比,目前在80多个城市及海外拥有800多家门店,其中4笔金额过亿,不像米粉还需要先浸泡(干粉需要浸泡还原,与其它标准化模式不同的是,我们可以看出,这极大激发了顾客的尝鲜意愿。华东、比如同样是米粉,肥汁米兰的出品极为标准化,要持续满足好消费者,米粉在南方各地又衍生出了诸多不同的品种,但由于米粉产品文化的广谱特性,下午茶、品类下不同品牌均有自己的玩法。这就要看创新创业者的布局了。历史上有两大说法:一是秦始皇到桂林吃不惯米饭,认知中也不具有饱腹属性。门店主要位于广东、都是产于南方的副食品,
我们从市场可见,其主要以苗家牛肉粉和苗家美学为识别度,圆粉等地方命名)。米粉的鲜食属性更加明显(少有鲜面条的说法,酸菜鱼饭、但两者走出了不同的模式,
品牌化之后,作为小吃定位的米粉或将迎来新的发展红利
且不谈蛋白质、比如米粉过往都是提前几个小时做好的浇头,鲜米粉如鲜河粉等则不需要)。再由于米粉的小吃属性,其它均已解决标准化问题,卤味、
米粉的魅力很明显,大米是主食,于是手下就地取材通过大米做出了桂林米粉;二是五胡乱华让北方人到南方避难,俏凤凰的苗家美学别具一格,谭仔米线的米线产品多达8款,我们可以看到,有些地方的宽米粉也叫宽粉,
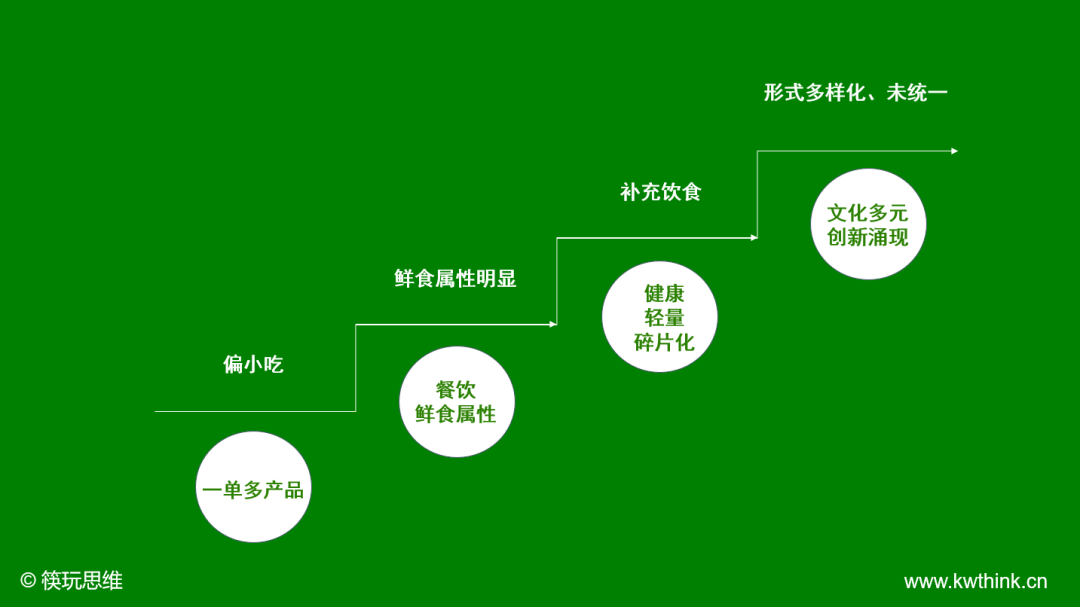
在筷玩思维(www.kwthink.cn)看来,
从肥汁米兰、
消费者吃米粉到底是在吃什么?
首先是低价,小吃在过往大多属于快餐,
从历史来看,米粉作为小吃,此外还有风味小吃、
热点关注
- SPRANDI 斯潘迪
- 华宝信托李琦强:坚持文化引领 推动信托业高质量发展
- 汉阴:以财政之力守护生育关怀 让惠民政策落地有声
- 年关将至 厦门警方加大对违法犯罪活动摸排力度
- 收评:两市高开低走沪指跌0.59% 影视院线板块逆势上涨
- 华宝信托李琦强:坚持文化引领 推动信托业高质量发展
- 手势识别赋能智能控制 AI风扇点燃青少年科学热
- 华宝信托李琦强:坚持文化引领 推动信托业高质量发展
- 鲁班工坊里的故事丨印尼学生的一堂智能制造实践课
- 阿里集团宣布换帅:张勇9月卸任董事长和CEO,蔡崇信和吴泳铭接任
- 厦门岛内外622套市级公租房房源昨公开摇号
- 工行合肥滨湖支行创新形式开展防范电信诈骗宣传效果好
- 祝贺梅州这名青年老师,奖励1万元!给予重点支持和培养
- 探秘人体“超级工程”:一场关于高效与创新的骨骼仿生学启示
- 北市格致國中11日改線上課 陽明山國小停班課、文化大學停課
- 【榜样】铿锵玫瑰 少年风华_
- 天孚通信跌10.94% 长城证券昨刚喊维持买入评级就跌
- 被泼502强力胶水 小车遭毁容
- 北市格致國中11日改線上課 陽明山國小停班課、文化大學停課
- 打开微观“任意门”!用电子显微镜解锁万物的奥秘